


Monefy - Budget & Expenses app
4,451.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.22.8
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 10 000 000+
- შემქმნელი
- Reflective Technologies
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი: AppCompare
როცა ხარჯები დღის განმავლობაში სხვადასხვა ადგილას და სხვადასხვა ფორმით გროვდება, მათი დამახსოვრება მალე რთულდება. სწორედ ასეთ დროს ვაფასებ Monefy-ის მთავარ იდეას: ხარჯის აღრიცხვა არ უნდა გადაიქცეს ცალკე საქმედ, რომელსაც საღამოს დიდი დრო მიაქვს. ეს ფინანსების მართვის აპია, რომელსაც Reflective Technologies ავითარებს, და ჩემი შთაბეჭდილებით, მისი ღირებულება პირველ რიგში იმაშია, რომ ყოველდღიური ჩანაწერი სწრაფად და გასაგებად აქციოს. ის უფასოა ჩამოსატვირთად, თუმცა აპში დამატებითი შესყიდვებიც არის, ამიტომ დაწყებამდე ღირს იმის გათვალისწინება, რომ ყველა შეთავაზება უფასო არ არის.
ხარჯების აღრიცხვა ყოველდღიურ რიტმში
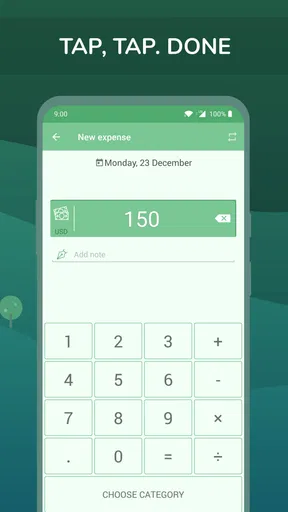
ფინანსური აპების გამოყენება ხშირად ერთი და იმავე პრობლემით იწყება: თავდაპირველად ენთუზიაზმით ვიწერთ ყველაფერს, შემდეგ კი ჩანაწერები გვავიწყდება. Monefy-ის მარტივი მიდგომა ამ ბარიერს ამცირებს. აპის გახსნისას არ მჭირდება ანგარიშების, ცხრილების ან რთული ფორმულების გავლა იმისთვის, რომ ერთი მცირე შენაძენი აღვნიშნო. სწრაფი შეყვანა განსაკუთრებით გამოსადეგია მაშინ, როცა მაღაზიიდან გამოვდივარ, ტრანსპორტში ვარ ან რიგში ვდგავარ და მინდა თანხა ჯერ კიდევ მახსოვდეს.
აქ მნიშვნელოვანია მოლოდინის სწორად დაყენება: მე მას პირველ რიგში ხარჯების ხელით აღრიცხვის საშუალებად ვუყურებ და არა სრულფასოვან საბანკო კაბინეტად, რომელიც ყველა ტრანზაქციას თავისით მოაგროვებს. ასეთი არჩევანი სასარგებლოა მათთვის, ვისაც ჩანაწერების კონტროლი თავად უნდა, მაგრამ მოითხოვს მცირე ჩვევასაც. თუ შეძენის შემდეგ აპის გახსნა მუდმივად გადადდება, ნებისმიერი ხელით აღრიცხვის სისტემა არასრული გახდება. ამიტომ საუკეთესო შედეგს მაშინ ვიღებ, როცა ხარჯს გადახდისთანავე ვამატებ და არა დღის ბოლოს მეხსიერებაზე დაყრდნობით.
სწრაფი შეყვანა მაშინ, როცა დრო ცოტაა
პირველი, რაც "Monefy"-ზე მიმიზიდა, მისი ინტუიციური დიზაინი იყო. აპლიკაცია ისე მარტივადაა მოწყობილი, რომ ფინანსური მენეჯმენტის ახალი მომხმარებლისთვისაც კი ადვილად გასაგები იქნება. მენიუს სტრუქტურა ლოგიკურია და მოხერხებულად გაწერილია, რაც მომხმარებელს აძლევს საშუალებას სწრაფად და მარტივად გაიგოს, როგორ უნდა მართოს საკუთარი ხარჯები.
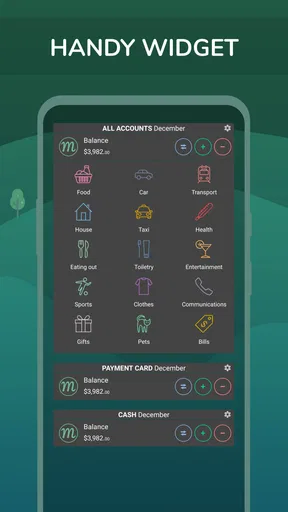
ყველაზე დიდი პლუსი, რაც "Monefy"-ს აქვს, է նրա უნარი, რომ ხარჯების დამატება უსწრაფესად მოხდეს. აპლიკაცია საშუალებას გაძლევთ პირდაპირ მთავარ ეკრანზე დაამატოთ ახალი ხარჯი, რაც ძალიან კომფორტულია, როცა გზაზე ხართ და დრო არ გაქვთ დეტალების შესავსებად.
ამ სისწრაფის გამოსაყენებლად სასარგებლო ჩვევაა ჩანაწერის მინიმალური, მაგრამ თანმიმდევრული ფორმით გაკეთება. მაგალითად, თუ დღის განმავლობაში ყავას, სადილსა და მგზავრობას ვიხდი, თითოეული შენაძენი შესაბამის კატეგორიაში მაშინვე შემყავს. ასე კვირის ბოლოს აღარ მიწევს ქვითრების გარჩევა ან იმის გამოცნობა, რა თანხა დაიხარჯა სად. თუ კონკრეტული შენაძენის დანიშნულება მოგვიანებით შეიძლება დამავიწყდეს, მოკლე აღწერის დამატება — სადაც ეს ხელმისაწვდომია — უფრო სასარგებლო იქნება, ვიდრე ზოგადი ჩანაწერი. მთავარი მიზანი სრულყოფილი დღიურის წარმოება კი არა, ისეთი აღრიცხვაა, რომელსაც რეალურად გავაგრძელებ.
სისწრაფეს თავისი კომპრომისიც აქვს. როდესაც ხარჯს რამდენიმე წამში ვამატებ, შეცდომით არჩეული კატეგორია ან არასწორად შეყვანილი თანხა ადვილად შემეპარება. ამიტომ ხანდახან დღის ბოლოს ჩანაწერებს სწრაფად გადავხედავ: არა იმიტომ, რომ აპი რთული გამოსაყენებელია, არამედ იმიტომ, რომ სწრაფი შეყვანა ყურადღებას მთლიანად ვერ ჩაანაცვლებს. ასეთი მოკლე გადამოწმება հատկապես օգտակար է იმ დღეებში, երբ რამდენიმე ტიპის վճարում եմ անում կամ ხარჯებს სხვის հետ ვყოფ.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
კატეგორიები, որոնք აჩვენებს ჩვევებს
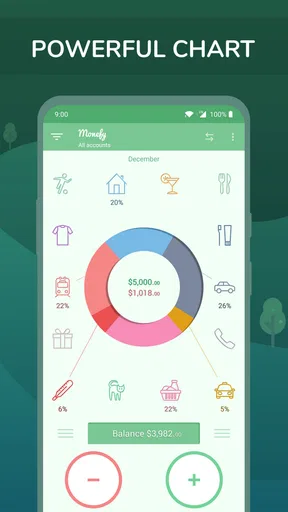
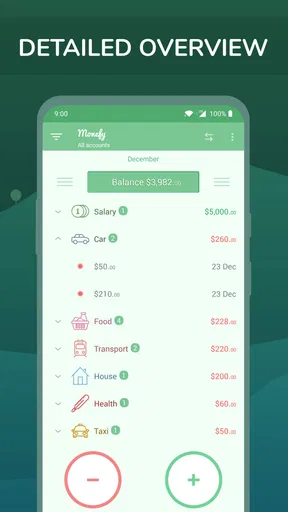
ცალკეული ხარჯების კატეგორიების მიხედვით დალაგება და მათი მონიტორინგი უფრო მარტივია, ვიდრე ოდესმე. კატეგორიები შეგიძლიათ მოაწყოთ თქვენი სურვილის მიხედვით და აპლიკაცია დაგეხმარებათ გაერკვიოთ თქვენს ფინანსური მდგომარეობაში.
კატეგორიები მხოლოდ ჩანაწერების მოწესრიგების საშუალება არ არის; მათი აზრი იმაშია, რომ საერთო თანხის მიღმა განმეორებადი ჩვევა დავინახო. თუ თვის ბოლოს აღმოჩნდება, რომ საკვების ან ყოველდღიური მგზავრობის ხარჯი მოსალოდნელზე მაღალია, ეს ჯერ კიდევ არ ნიშნავს, რომ დაუყოვნებლივ უნდა შევამცირო ყველა სხვა ხარჯი. ჯერ ვარკვევ, როდის და რატომ იზრდება ეს კატეგორია: მაგალითად, სამსახურში დატვირთულ დღეებში გარეთ ვჭამ თუ წინასწარ დაუგეგმავი მგზავრობები მემატება. ასეთი დაკვირვება უფრო პრაქტიკულია, ვიდრე მხოლოდ ჯამური თანხის ყურება.
კატეგორიების მორგებისას ზედმეტად დეტალური ჩამონათვალი შეიძლება უკუშედეგიანი აღმოჩნდეს. თუ ერთი და იმავე ტიპის ხარჯისთვის ბევრი ახლომდგომი კატეგორია შევქმენი, ყოველ ჩანაწერზე არჩევა ნელდება და თვის ბოლოს მონაცემების შედარებაც რთულდება. მე დავიწყებდი რამდენიმე ფართო ჯგუფით, რომლებსაც ყოველდღე ვიყენებ, და მხოლოდ მაშინ დავამატებდი ახალს, თუ კონკრეტული განსხვავება რეალურად მეხმარება გადაწყვეტილების მიღებაში. ეს კარგი ხერხია იმისთვის, რომ აპის სიმარტივე შევინარჩუნო და კატეგორიები უბრალოდ ლამაზი, მაგრამ გამოუყენებელი სიის ნაწილად არ იქცეს.
აქ კიდევ ერთი სასარგებლო განსხვავებაა: წარსული ხარჯების აღრიცხვა და მომავალი ბიუჯეტის მკაცრად დაგეგმვა ერთი და იგივე ამოცანა არ არის. თუ ჩემი მთავარი კითხვა არის „სად წავიდა ფული?“, კატეგორიების ისტორია საკმარისად ინფორმაციული შეიძლება იყოს. თუ კი მინდა შემოსავლის, გადასახადების, ვალებისა და მომავალი მიზნების ერთმანეთთან დაკავშირებული გეგმა, მხოლოდ მარტივი ხარჯების ჩამწერი შესაძლოა ვეღარ მეყოს. ამ შემთხვევაში ცხრილი ან უფრო ფართო ბიუჯეტირების აპი უკეთესად მოერგება ჩემს საჭიროებას.
ქსელთან კავშირი და მოწყობილობებს შორის მუშაობა
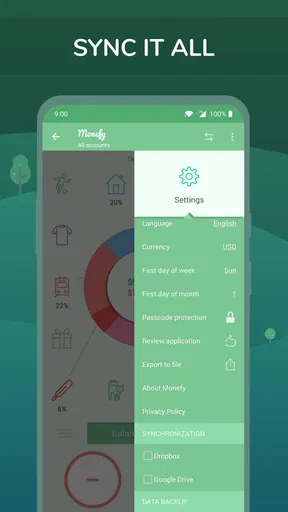
"Monefy" საშუალებას გაძლევთ, სინქრონიზაცია განახორციელოთ Google Drive ან Dropbox-თან, რაც ნიშნავს, რომ თქვენი მონაცემები ყოველთვის ხელმისაწვდომია და უსაფრთხო. ეს ფუნქცია განსაკუთრებით მნიშვნელოვანია იმ მომხმარებლებისთვის, რომლებიც სხვადასხვა მოწყობილობებს იყენებენ.
სინქრონიზაციის პრაქტიკული მნიშვნელობა ყველაზე კარგად მაშინ ჩანს, როცა ერთი მოწყობილობით ჩანაწერებს ვაკეთებ, ხოლო სხვა მოწყობილობიდან მინდა მათთან დაბრუნება. ეს კომფორტულია, მაგალითად, თუ ტელეფონსა და ტაბლეტს მონაცვლეობით ვიყენებ ან მინდა, რომ მოწყობილობის შეცვლისას ჩანაწერები ხელახლა ნულიდან არ შევქმნა. თუმცა ასეთი შესაძლებლობა დაკავშირებულია ღრუბლოვან სერვისთან და ქსელთან: პირველად დაკავშირებისას, ანგარიშში შესვლისას ან მონაცემების განახლებისას ინტერნეტზე დამოკიდებულება გასათვალისწინებელია. ამიტომ სინქრონიზაციას ავტომატურად მომხდარ პროცესად კი არა, შესამოწმებელი աշխատանքային հոսք તરીકે მივუდგებოდი.
თუ კავშირი დროებით შეწყდა, ყველაზე გონივრული ნაბიჯია არ ვივარაუდო, რომ ყველა ცვლილება უკვე სხვა მოწყობილობაზეც ჩანს. კავშირის აღდგენის შემდეგ აპში დაბრუნება და ჩანაწერების მდგომარეობის გადამოწმება დამეხმარება, რომ ერთი და იგივე ხარჯი ორჯერ არ შევიტანო ან ახალი ჩანაწერი გამორჩენილი არ დამრჩეს. ასეთი სიფრთხილე განსაკუთრებით საჭიროა მაშინ, თუ ერთ ანგარიშს რამდენიმე მოწყობილობაზე ვიყენებ. ჩვეულებრივ, ყოველდღიური ხარჯის სწრაფად დამატების მთავარი სარგებელი მაინც ტელეფონზე მუშაობაა; სინქრონიზაცია კი უფრო მეტად უწყვეტობისა და ასლის შენარჩუნების საკითხს აგვარებს.
ამავე დროს, ქსელზე დამოკიდებული მოქმედებები და თვითონ აღრიცხვის ჩვევა ერთმანეთში არ უნდა ავურიო. ჩანაწერის შეყვანა, კატეგორიის შერჩევა და მოწყობილობებს შორის მონაცემების გაზიარება სხვადასხვა ეტაპებია. მოგზაურობისას ან არასტაბილური კავშირის პირობებში უმჯობესია არ დავეყრდნო დაუყოვნებლივ განახლებას სხვა მოწყობილობაზე; ჯერ საკუთარ ტელეფონზე შევამოწმებ ჩანაწერს, შემდეგ კი, როცა კავშირი ხელმისაწვდომია, სინქრონიზაციის შედეგსაც გადავხედავ. ეს პატარა პროცედურა ნაკლებად მიმზიდველია, ვიდრე ავტომატური სიმშვიდის მოლოდინი, მაგრამ რეალურ ცხოვრებაში გაუგებრობის რისკს ამცირებს.
პირადი მოწყობილობა, დაცვა და მონაცემებზე ფიქრი
უსაფრთხოების მხრივ, აპლიკაციას აქვს პაროლის დაცვა, რაც უზრუნველყოფს, რომ თქვენი ფინანსური ინფორმაცია არავის მიაწვდოს.
პაროლით պաշտպանება օգտակար დამატებითი խոչընդոտ է, հատկապես եթե հեռախոսը երբեմն ընտանիքի անդամին եմ տալիս կամ աշխատանքային միջավայրում բաց թողնելու հավանականობა არსებობს. თუმცა ამას მონაცემთა უსაფრთხოების სრულ გარანტიად არ მივიჩნევდი. მოწყობილობის ეკრანის დაბლოკვა, ანგარიშების დაცვა და იმის გააზრება, թե რომელ ღრუბლოვან ანგარიშთან ვაკავშირებ სინქრონიზაციას, მაინც ჩემი პასუხისმგებლობის ნაწილია. ფინანსური ჩანაწერები შეიძლება შეიცავდეს პირად ყოველდღიურ ჩვევებს, ამიტომ კატეგორიებისა და შენიშვნების დასახელებისას ზედმეტად მგრძნობიარე დეტალებს არ ჩავწერდი, თუ ამის საჭიროება არ მაქვს.
მათთვის, ვინც მონაცემების გაზიარებას ერიდება, მთავარი კითხვა პრაქტიკული იქნება: მჭირდება თუ არა მოწყობილობებს შორის სინქრონიზაცია? თუ მხოლოდ ერთ ტელეფონზე ვამოწმებ საკუთარ ხარჯებს, შეიძლება ჩემი სამუშაო პროცესი უფრო მარტივი იყოს დამატებითი ანგარიშის მიბმის გარეშე. თუ რამდენიმე მოწყობილობაზე წვდომა მნიშვნელოვანია, მაშინ ღრუბლოვანი სერვისის გამოყენების კომფორტი და საკუთარი მონაცემების კონტროლის სურვილი ერთმანეთს უნდა შევადარო. მე ამ არჩევანს დაყენებისას გავაკეთებდი და შემდეგ პერიოდულად შევამოწმებდი, ისევ მჭირდება თუ არა იგივე მოწყობილობებს შორის გაზიარება.
ასევე სასარგებლოა იმის გადაწყვეტა, როგორ მოვიქცე ტელეფონის შეცვლის ან დაკარგვის შემთხვევაში. ღრუბლოვან სინქრონიზაციას შეუძლია მოწყობილობებს შორის უწყვეტობა გაამარტივოს, მაგრამ ამის იმედად ყოფნამდე უნდა დავრწმუნდე, რომ საჭირო ანგარიში ხელმისაწვდომი მაქვს და მონაცემები ნამდვილად განახლებულია. მეორე მხრივ, თუ ყველაფერს მხოლოდ ერთ მოწყობილობაზე ვინახავ, მისი დაკარგვა ან აპის ხელახლა დაყენება უფრო მეტ სიფრთხილეს მოითხოვს. ეს არ არის მიზეზი, რომ აპს არ ვენდო; უბრალოდ, პირადი ფინანსური ჩანაწერების მართვისას სარეზერვო ჩვევას მნიშვნელობა აქვს.
სად ერგება ყოველდღიურ ცხოვრებას და სად — არა
რეალურ დღეში ეს აპი ყველაზე დამაჯერებლად მაშინ მუშაობს, როცა ხარჯები მცირე და ხშირია. წარმოვიდგენ, რომ დილით მგზავრობის საფასურს ვიხდი, შესვენებაზე სადილს ვყიდულობ, საღამოს კი სახლში საჭირო ნივთებს ვიმატებ. თუ თითოეულ თანხას იმავე მომენტში ვწერ, კვირის ბოლოს უკვე შემიძლია დავინახო, რომელი ტიპის ხარჯი მეორდება და სად მაქვს არჩევანის გაკეთების შესაძლებლობა. ეს არ მოითხოვს, რომ ყოველი შენაძენი „ცუდად“ ან „კარგად“ შევაფასო; ჩანაწერი უბრალოდ ფაქტს მაჩვენებს, իսկ გადაწყვეტილությունը ჩემზე რჩება.
Այն հարմար է նաև զույգերի կամ ընկերների համար, որոնք երբեմն ընդհանուր գնումներ են անում, բայց այստեղ կարևոր է սպասելիքը. հավելվածը կարող է օգնել իմ ծախսերը դասակարգել, սակայն պարտադիր չէ, որ երկու մարդու ամբողջական համատեղ հաշվապահության գործիք լինի։ Եթե մեկը գնում է մթերքը, իսկ մյուսը հետո փոխհատուցում է իր բաժինը, պետք է նախապես պայմանավորվել՝ ով և ինչպես է գրանցում այդ գումարները, որպեսզի նույն վճարումը երկու անգամ չհաշվվի։ Նման փոքր წესը ավելի կարևոր է, քան չափազանց մանրամասն კატեգորիաները։
მოგზაურობისას ხარჯების აღრიცხვაც შეიძლება სასარგებლო იყოს, რადგან ჩვეულებრივი რუტინა იცვლება და მცირე გადასახადები ადვილად გროვდება. თუმცა თუ სხვადასხვა ვალუტაში ხარჯების შედარება ან მოგზაურობის სრული ბიუჯეტის წინასწარ დაგეგმვა ჩემი მთავარი მიზანია, ჯერ შევამოწმებდი, რამდენად ერგება აპის მიმდინარე ხელსაწყოები ამ კონკრეტულ პროცესს. ზოგადი ჩანაწერების გაკეთება ერთია, ხოლო ვალუტების გადაყვანა, საერთო ბიუჯეტისა და გადასახდელების მართვა — სხვა. იმ მომხმარებელს, ვისაც სწორედ ეს მეორე კომპლექსური საჭიროებები აქვს, უფრო სპეციალიზებული ფინანსური საშუალება შეიძლება სჯობდეს.
სხვა ალტერნატივებთან შედარებისას, ხარჯების აღრიცხვის მარტივი აპი ნაკლებ საწყის ძალისხმევას მოითხოვს, ვიდრე ცხრილი, რომელსაც სვეტები, ფორმულები და მუდმივი ხელით მოწესრიგება სჭირდება. ცხრილი კი იმარჯვებს მაშინ, როცა საკუთარი ანგარიშგების ფორმატი, რთული გამოთვლები ან გრძელვადიანი გეგმის მოქნილობა მინდა. საბანკო აპი უფრო მოსახერხებელია ანგარიშის ნაშთისა და გადახდების სანახავად, მაგრამ ჩემი ყოველდღიური ხარჯების შეგნებულად დაჯგუფება შეიძლება სხვა ამოცანა იყოს. Monefy-ს არჩევის მიზეზი ამიტომ არაა, რომ ყველა ფინანსურ ხელსაწყოს ცვლის; მისი ძლიერი მხარეა ისეთი მოკლე გზა, რომლითაც ხარჯს ჩემს მიერ შერჩეულ კატეგორიას ვუკავშირებ.
ამავე შედარებაში უარყოფითი მხარეც ნათელი ხდება: ხელით აღრიცხვა თვითდისციპლინას ეყრდნობა. თუ მინდა ავტომატურად შეგროვდეს საბანკო ტრანზაქციები, ერთ ადგილას დავინახო შემოსავალი და ვალდებულებები, ან წინასწარ შევადგინო რთული ბიუჯეტი, ამ აპის მარტივი პროცესი შეიძლება შეზღუდულად მომეჩვენოს. ასეთ შემთხვევაში ბანკის საკუთარი აპი, ცხრილი ან უფრო სრულყოფილი ბიუჯეტირების სერვისი უფრო შესაფერისი იქნება. მე Monefy-ს ავირჩევდი მაშინ, როცა ჩანაწერის სიმარტივე უფრო მნიშვნელოვანია, ვიდრე ყველა ფინანსური ფუნქციის ერთ სივრცეში ქონა.
დაყენება, ვერსია და ფასის პრაქტიკული მხარე
აპი ფინანსების კატეგორიას მიეკუთვნება და მისი ასაკობრივი შეფასება 3+-ია. მისი გამოშვება 2014 წლის 26 თებერვალს შედგა, ხოლო მიმდინარე ვერსია 1.22.8-ია; Android-ზე მინიმალურ მოთხოვნად 5.0 ოპერაციული სისტემაა მითითებული. ეს დეტალები განსაკუთრებით გამოსადეგია, თუ ძველ მოწყობილობაზე დაყენებას ვგეგმავ: Android-ის მოთხოვნა წინასწარ შემოწმება ღირს, რათა ჩამოტვირთვისას თავსებადობის პრობლემა არ გამიკვირდეს. აპს 10 მილიონზე მეტი ინსტალაცია აქვს, საშუალო შეფასება კი 4,4-ია 193 ათასზე მეტი შეფასების საფუძველზე. ეს მასშტაბი გარკვეულ წარმოდგენას ქმნის მის გავრცელებაზე, მაგრამ ჩემთვის მაინც უფრო მნიშვნელოვანია, შეესაბამება თუ არა მისი ხელით აღრიცხვის სტილი ჩემს ჩვევებს.
საწყისი გამოყენება უფასოა, თუმცა აპში შესყიდვები თითოეულ საქონელზე 7,99 ლარიდან 124,00 ლარამდე მერყეობს. ამიტომ არ ვივარაუდებდი, რომ ყველა დამატებითი შესაძლებლობა უფასოდ გამეხსნება. პრაქტიკული მიდგომაა ჯერ ძირითადი ჩაწერის პროცესი ვცადო, ვნახო რამდენად ხშირად ვბრუნდები აპში და მხოლოდ ამის შემდეგ გადავწყვიტო, ღირს თუ არა რომელიმე ფასიანი შეთავაზება. ფასის დიაპაზონის ზედა ნაწილი ყველასთვის მცირე ხარჯი არ არის, ამიტომ გადახდამდე ზუსტად უნდა გავიგო, კონკრეტულად რომელ საჭიროებას მიფარავს შეთავაზებული ნივთი. მხოლოდ იმ იმედით ყიდვა, რომ „მეტი ფუნქცია ყოველთვის უკეთესია“, ჩემი აზრით, კარგი გადაწყვეტილება არ იქნება.
აპლიკაციას 51 მიმოხილვა აქვს, რაც შეფასებების რაოდენობასთან შედარებით მცირეა. ეს ორი მაჩვენებელი სხვადასხვა რამეს გვეუბნება: ბევრი მომხმარებლის შეფასება ფართო გამოყენებაზე მიანიშნებს, ხოლო წერილობითი მიმოხილვების რაოდენობა გაცილებით შეზღუდულია. მე რეიტინგს პირველადი ორიენტირისთვის გამოვიყენებდი, მაგრამ გადაწყვეტილებას მაინც საკუთარი ტესტით მივიღებდი. რამდენიმე დღის განმავლობაში ხარჯების დაუყოვნებლივ ჩაწერა უფრო ნათლად მაჩვენებს, მაწყობს თუ არა ეკრანის განლაგება, კატეგორიების მიდგომა და სინქრონიზაციის საჭიროება, ვიდრე მხოლოდ შეფასების რიცხვი.
როცა ჩანაწერი გამოგრჩება: აღდგენა შეცდომის გარეშე
ხელით აღრიცხვისას ყველაზე რეალისტური შეცდომა ის არის, რომ ხარჯი დამავიწყდეს. ამის გამო ერთ გამოტოვებულ ჩანაწერს მთელ სისტემაზე უარის თქმის მიზეზად არ ვაქცევდი. ჯერ ქვითარს ან გადახდის საკუთარ ისტორიას გადავხედავდი, თუ ის ხელმისაწვდომია, შემდეგ კი დავამატებდი მხოლოდ იმ თანხას, რომლის კატეგორიაშიც დარწმუნებული ვარ. თუ ზუსტი დანიშნულება აღარ მახსოვს, უფრო პატიოსანია ჩანაწერი ზოგად კატეგორიაში შევიტანო, ვიდრე დარწმუნებულობის მოჩვენებით არასწორ ადგილას დავალაგო.
თუ ერთი ჩანაწერი შემთხვევით ორჯერ შევიტანე, გამოსავალი პანიკა კი არა, კონკრეტული პერიოდისა და კატეგორიის გადამოწმებაა. სწორედ ამიტომ მეხმარება მოკლე, რეგულარული მიმოხილვა: შეცდომის აღმოჩენა უფრო ადვილია, როცა ჯერ კიდევ მახსოვს, რა ვიყიდე. თვეში ერთხელ ყველაფრის თავიდან აღდგენა ბევრად რთული და დამღლელი შეიძლება გახდეს. ამ რუტინის დასამკვიდრებლად მე ავირჩევდი დღის ერთ ბუნებრივ მომენტს, მაგალითად სახლში დაბრუნებას, და რამდენიმე წამს დავუთმობდი ჩანაწერების შემოწმებას. ეს არ მოითხოვს რთულ წესებს, მაგრამ ამცირებს დაგროვილი გაურკვევლობის რისკს.
როცა ტელეფონი დროებით მიუწვდომელია ან ქსელი არასტაბილურია, ჩემი რჩევაა, არ ვცადო რამდენიმე მოწყობილობაზე პარალელურად ერთი და იმავე პერიოდის „შევსება“. ჯერ ერთ ადგილას მოვაგროვებდი გამოტოვებულ თანხებს, შემდეგ კი, როცა ჩვეულებრივ მოწყობილობასთან დავბრუნდები, თანმიმდევრულად შევიტანდი მათ და სინქრონიზაციის შედეგს შევამოწმებდი. ეს ნაბიჯები განსაკუთრებით საჭიროა, თუ მონაცემების გაზიარებას ღრუბლოვან ანგარიშთან ვიყენებ. ასე ნაკლები შანსია, რომ აღდგენის მცდელობამ დუბლირებული ჩანაწერები ან გაუგებარი ჯამი წარმოქმნას.
ვისთვის არის კარგი არჩევანი
ჩემი აზრით, აპი ყველაზე კარგად მოერგება ადამიანს, რომელსაც სურს გაიგოს ყოველდღიური ხარჯების განაწილება, მაგრამ არ უნდა დიდი ცხრილის წარმოება ან კომპლექსური ფინანსური სისტემის სწავლა. ის ასევე კარგი საწყისი ნაბიჯია მათთვის, ვისაც ბიუჯეტირების დაწყება უნდა მცირე მოქმედებით: ჯერ ჩაწერა, შემდეგ კატეგორიების გადახედვა და ბოლოს ერთი რეალისტური ცვლილების არჩევა. მაგალითად, თუ თვის განმავლობაში ხშირად ვყიდულობ მზა სადილს, ჩანაწერებმა შეიძლება მაჩვენოს, რამდენად ხშირად ხდება ეს და ღირს თუ არა კვირაში რამდენიმე დღის წინასწარ დაგეგმვა. აპი გადაწყვეტილებას ჩემ ნაცვლად არ იღებს, მაგრამ ფაქტების დანახვას ამარტივებს.
მას შეიძლება მოერგოს ის მომხმარებელიც, ვინც თავის ფინანსურ ჩვევებს პირადად აკონტროლებს და ჩანაწერის დამატებაზე პასუხისმგებლობის აღება არ უჭირს. კატეგორიաների հարմարեցումն օգտակար է տարբեր կենսակերպերի համար, քանի որ ուսանողի, ծնողի և հաճախ ճանապարհորդողի կրկնվող ծախսերը նույնը չեն։ მაგრამ რაც ավելի ინდივիդუალური ხდება სისტემა, მით უფრო მნიშვნელოვანია მისი պարզად შენარჩუნება։ Ես დავტოვებდი მხოლოდ იმ ჯგუფებს, რომლებსაც რეალურად ვადევნებ თვალს; თორემ კატეგორიების გაფართოება შეიძლება ცალკე მოვალეობად იქცეს.
სხვა არჩევანს გავაკეთებდი, თუ მთავარი საჭიროება ავტომატურად წამოღებული საბანკო ოპერაციები, ინვესტიციების კონტროლი, გადასახადების განრიგი ან ოჯახური ანგარიშების ერთობლივი მართვაა. ხელით შეყვანის მეთოდი კარგი შეიძლება იყოს შეგნებული დაკვირვებისთვის, მაგრამ ნაკლებად მიმზიდველია მათთვის, ვისაც რაც შეიძლება ნაკლები მოქმედება სურს. ასევე არ არის საუკეთესო ვარიანტი იმ ადამიანისთვის, რომელიც რეგულარულად ამოწმებს ხარჯებს, მაგრამ კატეგორიების გამოყენებას არ აპირებს: ასეთ შემთხვევაში აპის ერთ-ერთი მთავარი სარგებლობა გამოუყენებელი დარჩება.
ჩემი საბოლოო შთაბეჭდილება
მოკლედ რომ ვთქვათ, "Monefy" ნამდვილად საინტერესო აპლიკაციაა მათთვის, ვინც ეძებს მარტივ და ეფექტურ ხერხს საკუთარი ფინანსების სამართავად. მისი მარტივი დიზაინი, ხარჯების სწრაფი დამატება და სინქრონიზაციის ფუნქციები მას იდეალურ არჩევანს ხდის.
ეს აპლიკაცია ნამდვილად ღირს საცდელად, თუ გსურთ, რომ მეტი კონტროლი გქონდეთ თქვენს ფინანსებზე. თქვენ დაგეხმარებათ უკეთესად გაიგოთ, როგორ ხარჯავთ თქვენს ფულს და სად შეიძლება დაზოგოთ მეტი.
ჩემი მთავარი დასკვნა ასეთია: ამ აპის არჩევისას ყველაზე მნიშვნელოვანი კითხვაა არა მხოლოდ „მაქვს თუ არა ბიუჯეტი?“, არამედ „მზად ვარ თუ არა ხარჯის ჩაწერა ყოველდღიურ ჩვევად ვაქციო?“. თუ პასუხი დადებითია, სწრაფი ჩანაწერები და კატეგორიების მიმოხილვა შეიძლება ძალიან გამოსადეგი აღმოჩნდეს, განსაკუთრებით მაშინ, როცა მინდა მცირე, განმეორებადი ხარჯები დავინახო. თუ პასუხი უარყოფითია, ხელით აღრიცხვის უპირატესობა მალე გაქრება და ავტომატურ ტრანზაქციებზე ორიენტირებული სხვა საშუალება უფრო მომიხდება.
ქსელთან კავშირი გამოცდილების მნიშვნელოვანი, მაგრამ არა ერთადერთი ნაწილია: ღრუბლოვანი სინქრონიზაცია მოწყობილობებს შორის მუშაობას ამარტივებს, ხოლო სუსტი კავშირისას სიფრთხილე მჭირდება, რომ განახლება არ ვივარაუდო და ჩანაწერი არ გავაორმაგო. მონაცემებზე ზრუნვისთვის პაროლის დაცვას, მოწყობილობის უსაფრთხოությանը և իմ ընտրած სინქრონიზაციის ანგარიშს ერთად განვიხილავდი. ამ პრაქტიკული საზღვრების გათვალისწინებით, Monefy ჩემთვის უფრო მეტად ყოველდღიური ხარჯების გასაგები რუკაა, ვიდრე ყველა ფინანსური საკითხის შემცვლელი სისტემა. თუ სწორედ ასეთი მსუბუქი, ხელით სამართავი მიდგომა გინდათ, ცდა ღირს; თუ გჭირდებათ სრული ფინანსური დაგეგმვა ან ავტომატიზაცია, უმჯობესია სხვა ტიპის ხელსაწყო მოძებნოთ.
პლუსები
- ინტუიციური ინტერფეისი მარტივი ნავიგაციისთვის.
- ხარჯების სწრაფი შეყვანის ფუნქცია.
- მონაცემების სინქრონიზაცია ღრუბლოვან სერვისებთან.
- უსაფრთხოების მაღალი დონე პირადი მონაცემებისთვის.
- მრავალ ვალუტის მხარდაჭერა.
მინუსები
- უფასო ვერსიაში შეზღუდული ფუნქციები.
- არ აქვს ავტომატური ტრანზაქციების ამოცნობა.
- პირველი გამოყენებისას რთული პარამეტრები.
- მხოლოდ ძირითადი ანალიტიკური ინსტრუმენტები.
- არ არის ინტეგრაცია ბანკებთან.
ხშირად დასმული კითხვები: Monefy - Budget & Expenses app
Monefy აპლიკაცია უსაფრთხოა ჩემი ფინანსური მონაცემებისთვის?
დიახ, Monefy აპლიკაცია იყენებს მაღალი დონის უსაფრთხოების ზომებს თქვენი ფინანსური მონაცემების დაცვაში. აპლიკაცია არ ინახავს თქვენს პერსონალურ მონაცემებს სერვერში და ყველა ინფორმაცია ინახება მხოლოდ თქვენს მოწყობილობაზე. ამასთან, შეგიძლიათ გამოიყენოთ პაროლი ან ბიომეტრიული ავტორიზაცია, რაც დამატებით უსაფრთხოებას უზრუნველყოფს.
როგორ დაამატებ ჩემს ხარჯებს ან შემოსავალს Monefy-ში?
Monefy აპლიკაციის გამოყენება ძალიან მარტივია. თქვენ უბრალოდ უნდა გახსნათ აპლიკაცია, დააწკაპუნოთ ‘+’ ნიშანზე და შეიყვანოთ ხარჯის ან შემოსავლის დეტალები. შეგიძლიათ მიუთითოთ კატეგორია, თარიღი და თანხა. ეს პროცესი მაქსიმალურად ოპტიმიზირებულია დროის დაზოგვისთვის.
აქვს თუ არა Monefy-ს სინქრონიზაციის ფუნქცია მრავალ მოწყობილობასთან?
დიახ, Monefy გაძლევთ საშუალებას სინქრონიზაცია მოახდინოთ მონაცემები Google Drive-ის ან Dropbox-ის საშუალებით. ეს ფუნქცია საშუალებას გაძლევთ მართოთ თქვენი ფინანსები მრავალ მოწყობილობაზე ერთდროულად, რაც ძალიან მოსახერხებელია მათთვის, ვისაც სჭირდება ფინანსების მონიტორინგი სხვადასხვა ადგილიდან.
შეუძლია Monefy-ს ავტომატურად თვალი ადევნოს ჩემს საბანკო ანგარიშებს?
Monefy არ ახორციელებს პირდაპირი კავშირის თქვენს საბანკო ანგარიშებთან. ყველა მონაცემი ხელით უნდა შეიყვანოთ აპლიკაციაში. ეს უზრუნველყოფს თქვენი საბანკო მონაცემების მაქსიმალურ დაცვას, თუმცა მოითხოვს გარკვეულ დროს და ყურადღებას მომხმარებლის მხრიდან.
რა დამატებითი ფუნქციები აქვს Monefy-ის პრემიუმ ვერსიას?
Monefy-ის პრემიუმ ვერსია გთავაზობთ რამდენიმე დამატებით ფუნქციას, როგორიცაა მეტი კატეგორიის დამატება, ჩარტების და გრაფიკების გაფართოებული ვარიანტები, მრავალვალურობის მხარდაჭერა და რეკლამების არ არსებობა. ეს ვერსია შესანიშნავია მათთვის, ვისაც სჭირდება უფრო დეტალური ფინანსური ანალიზი.


